遇见小面上半年净利大涨51%,外包员工人均成本1.85万
泰山财经记者 张润邦
8月17日晚间,港股“中式面馆第一股”遇见小面(02408.HK)发布2026年上半年中期业绩,报告期内,公司营收9.39亿元,同比提升33.6%;归母净利润6326万元,同比大涨51.2%;经调整净利润率7.8%,小幅同比提升0.4个百分点。截至6月末,门店总数达550家,同比扩张31.9%,规模扩张节奏维持高位。
从增长因素看,以价换量成效凸显。2026上半年遇见小面同店客单价由31.3元降至27.7元,同比下滑11.5%。对应单店日均订单由372单提升至401单,订单增量对冲单价下滑,支撑营收增长。
结合历年数据,这已是遇见小面连续第四年主动下调客单价。2022年至2025年,其直营门店客单价分别为36.2元、34.2元、32.1元及29.9元,近四年间累计降幅约21%。
门店规模方面,截至今年上半年,遇见小面共有门店550家,较上年同期417家增加133家,直营占比超8成。海外市场方面,香港地区门店17家,上年同期仅7家,同时新加坡市场也已有2家门店落地。
业内人士表示,门店扩张能够有效带动营收增长,但直营模式属于重资产扩张,前期装修、租金、人力投入全部由总部承担,一旦新店爬坡期不及预期,会直接拖累现金流水平。
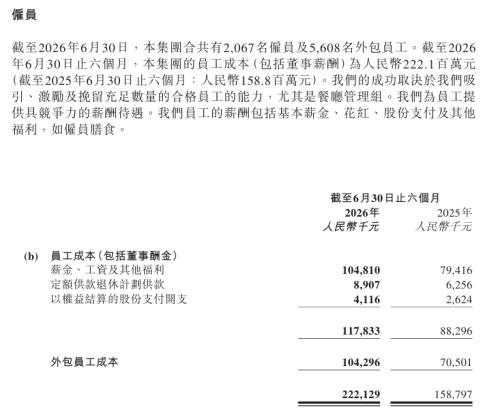
伴随门店扩张,遇见小面雇员持续增长。截至6月30日,公司共有2067名雇员及5608名外包员工,整体用工成本2.22亿。其中外包成本1.04亿,根据外包人数计算,平均一名外包员工用工成本为1.85万元。
财报显示,今年上半年,遇见小面短期借款增加1600万元,其资产负债比率由截至2025年12月31日的零增加至截至2026年6月30日的2%;广告开支约1000万元,较去年同期增长12.1%。
尽管半年报利润增速亮眼,但二级市场反馈持续冷淡。公司于2025年12月5日登陆港交所,发行价7.04港元,上市首日即破发27.84%,收盘报5.08港元。
此后,股价长期在发行价下方徘徊。从今年2月中旬5.9港元高点至8月17日收盘,股价累计跌幅超过43%,总市值约23亿港元。
为提振市场信心,财报显示,公司已动用约7740万港元自有资金在市场上回购H股。董事会表示,此举彰显对公司业务前景的信心,长期看将为股东创造价值。