高唐青隆村镇银行获批解散,“青隆系”多家机构启动改革重组
泰山财经记者 林俊洁
近日,高唐青隆村镇银行解散事宜获得监管批复,其全部资产、负债、业务及各项权利义务将由高唐农商行完整承继。此次高唐青隆村镇银行退出法人序列并非孤例,多家同属“青隆系”的村镇银行已先后启动改革重组工作,是山东县域中小银行提质改革、防范化解金融风险的缩影。
据悉,高唐青隆村镇银行解散批复文号为鲁金复〔2026〕368号,文件明确要求该行收到批复后立即停止经营活动,在15个工作日内缴回金融许可证,依法办理工商注销等后续手续,未尽事宜严格按照监管相关规定落实。
公开信息显示,高唐青隆村镇银行设立于2015年,注册资本7200万元,是扎根县域、服务地方三农和小微企业的微型法人金融机构。本次改革后,该行全部金融业务、客户债权债务统一由山东高唐农商行承接,能够有效保障地方金融服务不中断、客户合法权益不受影响。
同期,邹平、周村和桓台3家青隆村镇银行也获批解散,存量业务与债权债务由“青隆系”村镇银行主发起行山东青州农村商业银行(下称“青州农商行”)直接承接,开启了新一轮青隆系机构集中整合进程。
青州农商行是全部“青隆系”村镇银行的主发起行。该行前身为青州市农村信用合作联社,2011年完成股份制改制组建农商行,注册资本17.23亿元,是潍坊地区规模领先的县域农村商业银行,存贷款规模长期位居青州当地银行业首位。
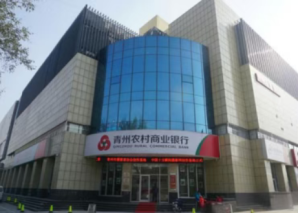
青州农商行深耕本土六十余年,长期坚守面向三农、小微企业和县域经济的市场定位,在青州全域布设完善的营业网点,持续加大涉农、普惠小微信贷投放,重点支持当地特色产业发展。自2012年发起设立邹平青隆村镇银行起,青州农商行先后在山东、河北两省多个县域,批量设立共计11家“青隆”品牌村镇银行,搭建跨区域县域普惠金融网络。
作为主发起行,青州农商行承担对各青隆村镇银行的股权管理、业务指导、风险管控以及风险兜底责任,在村镇银行设立、运营阶段输出管理、人才与系统支撑,曾获评全国村镇银行优秀主发起银行。
本轮青隆系机构改革重组过程中,形成了两种稳妥成熟的整合模式,所有机构均实现平稳过渡、风险闭环处置。其中,莘县青隆村镇银行、高唐青隆村镇银行采用属地整合模式,由机构所在县域本土农商行承接全部资产与业务,依托本地成熟金融主体延续服务链条,最大限度贴合属地金融发展需求;周村、邹平、桓台3家青隆村镇银行则采用发起行直并模式,由主发起行青州农商行直接吸收合并,通过统筹整合资源,优化整体风控体系与运营效率。
此前,2026年2月,莘县农商行吸收合并莘县青隆村镇银行率先获监管批复;同年4月,莘县青隆村镇银行获批解散,8月该行完成工商注销,成为青隆系首家改革落地的机构,为后续同系列机构整合提供了成熟实践经验。
业内人士介绍,无论是本地农商行承接还是发起行直接合并,两种改革路径的核心原则高度统一,均以保障金融稳定、守护客户权益为首要前提。改革将彻底终止村镇银行独立法人资格,持续压降县域微型金融法人数量,同时完整保留存量金融业务,原有贷款合同、存款权益全部有效延续,客户无需集中办理账户变更、业务转接等手续,日常存取款、信贷、结算等金融服务均可平稳接续。
从行业发展背景来看,早期村镇银行依托“一县一法人”布局模式,快速填补了偏远县域、乡村地区的普惠金融服务空白。但随着行业迭代发展,大量小型法人机构体量小、抗风险能力弱、运营成本偏高、治理体系薄弱等短板逐步凸显。近年来,国家金融监管部门持续深化农村中小金融机构改革,通过吸收合并、法人解散、机构集约化整合等多元方式,优化县域金融机构布局,压降低效小微法人机构数量,从源头防范化解基层金融风险。