金雷股份回应募投项目未达预期收益,海上风电制造项目累计投入近17亿元
泰山财经记者 景茗
近日,金雷股份(300443.SZ)在深交所互动易平台回复投资者提问称,公司最近一期融资项目受风电行业内卷影响暂未达到预期效益,项目产能利用率与产出效益正在持续提升。
对比来看,公司2016年、2020年两次资本市场融资项目均达到并超过预期收益。作为全球风电主轴龙头企业,公司海上风电相关制造项目累计投入接近17亿元。近年来,金雷股份业绩随风电行业周期波动明显,收入结构以风电主轴为基本盘,同时积极布局高端装备铸锻件业务,打造第二增长曲线。
行业内卷拖累募投效益释放,公司业绩周期波动特征显著
金雷股份主营风电主轴、轮毂、底座等风电大型铸锻件,同步布局矿山、水电、船舶领域高端精密锻件,是全球风电主轴核心供应商,产品供应国内外头部整机厂商,全球主轴市占率超35%,盈利水平与风电零部件行业价格竞争深度绑定。2020至2021年行业景气处于高位,公司盈利能力达到历史峰值,2020年实现营收14.77亿元,归母净利润5.22亿元,毛利率高达44.68%;2021年营收增长至16.51亿元,归母净利润4.96亿元,毛利率39.18%,锻造主轴的高溢价支撑了亮眼盈利表现。
2022年至2023年国内风电装机保持稳定,营收稳步上行。2023年营业收入19.46亿元,归母净利润4.12亿元,综合毛利率33.04%,盈利维持在较高水平。自2024年起,国内风电零部件产能集中释放,行业竞争加剧,整机招标价格下行压力向上游传导,主轴产品单价显著下滑,持续挤压企业利润空间。2024年公司营收19.67亿元,小幅增长,但归母净利润回落至1.73亿元,综合毛利率下滑至21.3%,这也是本次募投项目效益不及预期的核心外部诱因。
2025年行业价格竞争边际缓和,叠加公司铸造主轴产能放量,产品销量大幅提升,业绩迎来修复。全年实现营业收入24.89亿元,同比增长26.54%;归母净利润3.14亿元,综合毛利率回升至27.72%,营收增长主要依靠销量扩张对冲单价下行压力,体现产能释放带来的规模效应。2026年上半年,公司实现营收12.55亿元,归母净利润1.43亿元,整体经营保持稳健节奏。从公司解释看,募投项目收益不及预期并非内部管理问题,而是行业周期下的阶段性现象,当前产能利用率正稳步提升。
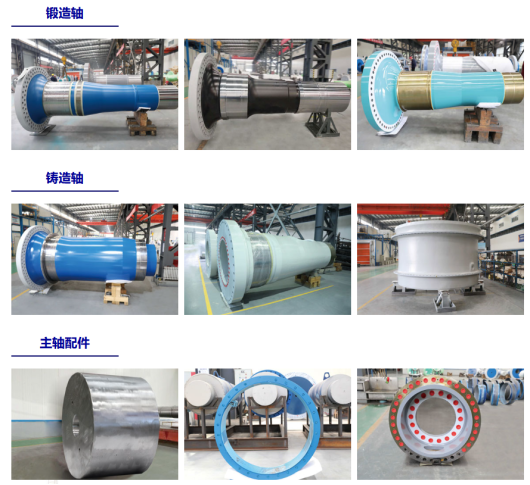
收入结构以风电主轴为基本盘,多赛道高端锻件培育新增长极
业务结构层面,风电主轴是金雷股份的核心收入来源,分为锻造主轴、铸造主轴两大品类。2023—2025年,风电主轴销售收入分别为16.04亿元、13.88亿元、18.04亿元,占主营业务收入比重维持在70%以上。锻造主轴属于公司传统优势业务,技术积淀深厚、客户基础稳固;铸造主轴更适配海上大兆瓦风机,是公司近年重点发力方向,也是本次募投项目主打产品。受行业价格战冲击,2024年主轴平均单价下滑,直接拖累板块盈利水平;2025年产品销量提升至20.23万吨,抵消部分价格压力,带动板块收入实现反弹。
区域布局上,公司坚持国内、海外市场双线并行,境外客户覆盖海外风电整机巨头,海外营收常年维持在6亿元上下,2024年境外收入占比超过30%,海外业务在一定程度上对冲国内行业周期波动风险,平滑整体业绩波动。除风电主业之外,公司持续拓展非风电高端铸锻件赛道,业务覆盖水电、火电、核电、船舶、矿山机械等领域,产品包含电机转子轴、辊轴、船舶舵系轴件等。
依托高端传动装备科创产业园项目,公司新增大吨位压机已投产,具备超大规格高端自由锻件制造能力,已经实现海外电力设备客户的批量供货。持续加码非风电业务,目的在于不断优化收入结构,降低企业对风电单一赛道的依赖度。当前非风电高端锻件业务体量尚不及风电主轴,但技术壁垒较高,随着产能逐步落地,有望成为公司长期发展的第二增长曲线,抵御风电行业周期性波动带来的经营压力。
历次募投项目成效分化,新一轮扩产瞄准海上差异化高端产能
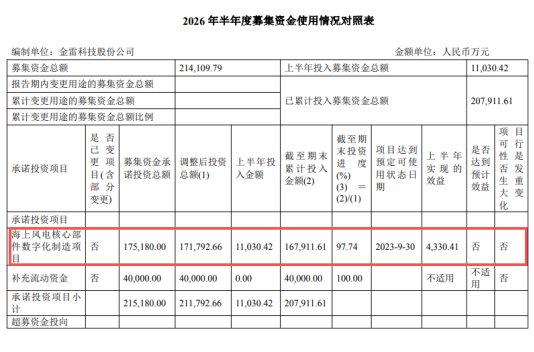
对于投资者重点关注的募投项目收益差异问题,金雷股份回应称:最近一期融资投产项目效益不及预期,主要源于行业产能过剩、低价内卷的外部市场环境,并非企业内部经营管理问题,目前项目产能利用率和产出效益处于持续提升通道;与之形成对比的是,公司2016年、2020年两次募资项目,均顺利达成并且超额实现预期收益。本次备受市场关注的海上风电相关制造项目累计投入接近17亿元,是公司布局大兆瓦海上主轴的核心载体。
公司新一轮定增募资投向高端传动装备科创产业园、风电核心部件数字化制造改扩建项目,并非简单扩充普通主轴同质化产能,重点布局海上大兆瓦铸造主轴、超大规格高端自由锻件等差异化产品。当前普通风电铸锻件赛道竞争激烈,产品同质化严重,价格持续承压;而大兆瓦海上主轴、能源装备高端锻件技术壁垒更高,客户认证周期长,竞争格局相对更优。公司希望借助募投项目巩固海上风电部件优势,加速非风电高端锻件产业化落地,跳出低端价格竞争。
在投资者回报层面,公司表示将在保障经营资金的前提下持续以现金分红回馈股东;股价受宏观环境、市场情绪等多重因素影响,短期价格难以完全体现企业内在价值。后续管理层将持续优化生产运营,提升资产收益水平。行业层面,随着大兆瓦风机渗透率提升,行业定价环境有望逐步改善。风险方面,若风电新增装机不及预期,行业价格战延续,或将持续压制产品毛利率,海外地缘与外贸政策变动也会扰动海外订单,海上风电新增产能的收益兑现仍有待观察。