“930新规”落地,贷款营销端迎来深度调整期
泰山财经记者 胡明政 林俊洁
9月28日,“贷款中介删除朋友圈”登上微博热搜。新规实施前夕,解散客户社群、删除营销内容、修改账号名称成为不少贷款中介、财经博主的共同操作。9月30日,人民银行等八部门联合印发的《金融产品网络营销管理办法》正式施行,“机构持牌、人员持证”监管要求全面落地。叠加助贷新规、融资成本明示等系列政策,助贷行业正式告别粗放增长的旧模式,进入全面合规重塑阶段。
社交平台掀起内容清理潮,平台压实金融营销治理责任
新规明确,除持牌金融机构与合规第三方互联网平台外,任何其他组织和个人不得开展或变相开展金融产品网络营销,金融营销宣传须由持牌机构官方账号发布,营销物料需要总部统一备案,“低风险”“秒到账”等各类诱导性宣传话术被明令禁止。
过去社交渠道是助贷获客的重要阵地,部分中介依靠微信、短视频平台,以低利率、快速放款等话术招揽客户,多层分销、隐形导流等不合规现象时有发生,部分无资质财经博主也参与金融营销导流,积累了不少行业风险隐患。新规落地前夕,行业出现集中“清内容”现象:不少贷款中介删除朋友圈营销素材、解散客户群,部分账号设置仅三天可见,公域贷款营销内容明显减少。
财经评论员孙春浩表示,此次社交平台集体“清退”现象,是监管政策落地前市场主体的主动合规调整,并不代表助贷居间服务完全消失,核心变化是线上金融营销权限向持牌机构集中。过去大量个人、无牌中介游离监管之外开展宣传,容易滋生虚假宣传、误导消费者等乱象;新规把营销主体、宣传物料、从业人员资质全部纳入监管框架,能够从源头保护金融消费者权益,但也对从业者的业务模式提出硬性要求。
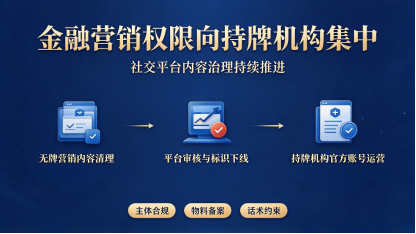
各大内容平台同步开展专项治理。一批违规金融账号被封禁,部分头部财经博主主动清空营销内容;也有少数主体试图通过更名、挂靠资质、账号撞名等方式试探监管边界,资质挂靠类灰色服务加速退场。平台层面,腾讯全域排查金融广告、下架多批违规广告;抖音全面清理“理财师”类认证、处置数万条违规金融内容;小红书处置百万级违规笔记与十余万违规账号。多方共同挤压无牌金融营销的生存空间,社交平台金融营销生态正在加速重构。
银行重构助贷合作逻辑,风险共担模式成为发展导向
营销端强监管推进的同时,商业银行也在重新梳理与助贷机构的合作关系,进一步划清业务风险边界。重庆银行9月15日更新官网合作类个人互联网贷款产品信息,暂停多款互联网助贷产品投放,仅保留共同出资类合作产品,并在公示中明确区分传统助贷与共同出资两类业务,成为城商行公开厘清两类业务的代表性案例。
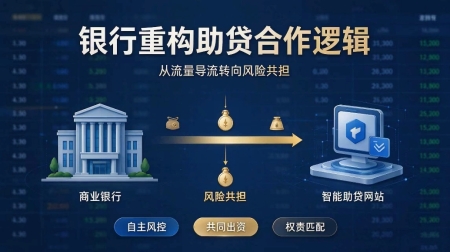
两种业务模式风控逻辑差异显著。传统助贷模式由银行全额出资,合作平台主要负责获客和初步客户筛选,坏账风险主要由银行承担,平台收益和放款规模深度绑定,容易出现重规模扩张、轻风险管控的倾向。而共同出资模式要求平台单笔业务出资比例不低于30%,银企双方按出资份额共担风险、共享收益,核心风控环节严禁外包,把风险责任同步传导至合作平台。
重庆银行的调整并非孤例。乌鲁木齐银行全面叫停合作类个人互联网消费贷款;富民银行持续压缩合作名单,平台运营、增信服务合作方数量均大幅缩减。多家银行的动作体现出行业共识:单纯做流量导流的助贷业务正在收缩,银行更加看重合作机构的实际风险承担能力。银行端合作门槛持续抬升,倒逼助贷机构改变单纯流量中介的定位,行业合作从流量采购向风险共担的深度协作转型。
某城商行互联网金融部从业者向记者坦言,过去部分助贷合作容易让银行沦为单纯的资金通道,平台掌握流量和初筛,银行对客群真实风险把握不足,容易埋下信用与声誉隐患。“不是完全否定助贷的获客价值,但合作的底线是银行必须把自主风控握在手里。共同出资模式让合作方真金白银承担风险,权责收益更加匹配,也倒逼我们自身完善客户甄别、风险定价能力。”该从业者表示,现阶段银行普遍秉持“宁丢规模、不冒风险”思路,对合作机构的资本实力、风控水平、合规记录设置更高门槛,不再单纯追求放款规模扩张。
传统盈利模式承压,助贷机构加速探索多元转型路径
监管层层加码之下,过去依靠高定价覆盖高风险的行业旧模式难以为继,头部上市助贷平台经营压力逐步显现。2026年上半年,多家披露放款数据的上市助贷机构整体放款规模明显收缩,大部分平台放款同比下滑,仅少数企业实现小幅增长。
业务规模收缩直接传导至盈利层面,多数企业利润降幅大于营收降幅,部分企业出现利润大幅下滑,个别机构季度由盈转亏。业绩变化源于政策的层层约束:2025年10月助贷新规将增信服务费计入综合融资成本,划定利率上限;2026年8月个人贷款综合融资成本明示政策落地,通过拆分收费变相抬高融资成本的操作被封堵,过去的盈利基础被削弱。
面对政策与市场变化,多家头部助贷机构向记者表达了对行业变革的看法。某上市助贷机构业务负责人表示,监管并非否定助贷行业的价值,而是淘汰粗放的流量博弈模式。“过去靠高息消化坏账的路子已经走不通,机构必须放弃规模执念,把风控技术、数字化能力作为核心竞争力。短期业绩承压不可避免,但长期看有利于行业洗掉泡沫。”该机构已经成立合规专项小组,完成营销物料全面整改,同时加大科技输出业务投入。
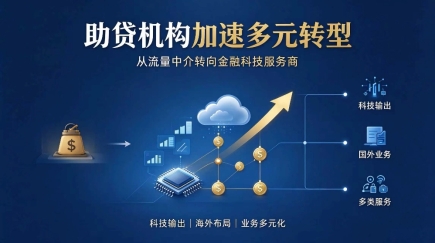
面对外部环境变化,各家机构积极寻找破局方向。科技输出成为重要赛道,部分企业科技输出业务实现爆发式增长;出海布局被不少平台纳入规划,海外业务营收占比持续提升;还有企业推动业务多元化,降低对消费信贷助贷的业务依赖。整体来看,行业正在经历一场结构性变革:由流量中介向金融科技服务商转变,由规模优先转向质量优先,信贷资源进一步向实体经济真实场景倾斜。在监管引导与市场选择的双重驱动下,合规经营、技术赋能,将成为助贷行业未来发展的核心主线。