团购业务收入骤降1/3,海澜之家全年业绩回稳压力大
泰山财经记者 张润邦
近日,海澜之家(600398.SH)发布三季报,披露前三季度实现营业收入167.23亿元,同比增长7.2%,利润总额21.77亿元,同比下降9.93%,归母净利润17.28亿元,同比下降7.24%,继半年报后继续出现增收不增利的情况。
财报显示,海澜之家前三季度团购定制系列收入出现显著下滑,报告期内该项业务的营业收入合计为12.49亿元,同比下降33.61%,毛利率32.82%,相比2025年三季度末40.56%的毛利率,同比下降7.74个百分点,这也成为海澜之家净利润下滑的主要原因。
据了解,海澜之家主营业务收入一共有三项,分别是海澜之家系列、海澜团购定制系列、其他品牌,前三季度营业收入分别为121.89亿元、12.49亿元、28.67亿元,毛利率分别为48.72%、32.82%、43.07%。
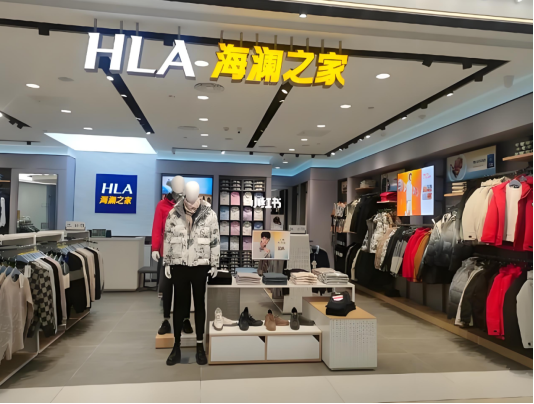
记者注意到,海澜之家上半年团购定制相关业务今年第二季度首次出现下滑,一季度该项业务还同比增长了17.58%,达到6.46亿元,但上半年该项业务营业收入只有7.56亿元,同比下降43.67%,相当于二季度团购业务收入只有1.1亿元。
海澜之家上半年团购定制相关业务出现明显下滑,该部分业务营业收入仅为7.56亿元,2025年上半年为13.42亿元,同比下降43.67%,几乎出现断崖式下滑,同时业务毛利率也有所下降,同比减少5.64%至34.72%。
半年报中披露,公司团购业务为金融、通信、交通、能源、政府机构、教育及其他企事业单位提供个性化的服装产品,产品涵盖男女式西服、西裤、马甲、裙子、衬衫、大衣、风衣、羽绒服、冲锋衣等,拳头产品有“精品西服”“精品免烫衬衫”“成衣免烫衬衫”等。
团购业务对海澜之家毛利率影响较大,2025年前三季度,公司团购业务毛利额约为7.63亿元,2026年前三季度,该业务毛利额下降至4.09亿元,共计减少了3.53亿元,同比降幅为46.27%。
对于团购业务大幅下滑,海澜之家在半年报和三季报中都没有给出具体解释,但值得注意的是,今年3月,海澜之家曾因存在“中标后无正当理由拒不签订合同”,自2月27日起被暂停参加全军物资工程服务采购活动资格,公告中没有涉及恢复资格的时间。
为了解海澜之家团购业务突然下滑的原因,记者致电、致函公司证券事务部咨询,但截至发稿前并未获得对方回应。
从全年情况看,海澜之家要实现去年同期利润水平仍存在较大压力,一季度、上半年、前三季度,上市公司销售利润率分别为13.8%、11.88%、10.13%,出现持续下降,下半年以来,海澜之家促销力度明显增加,前三季度销售费用同比增长20.82%至42.58亿元,增速远超营业收入。