南京农业大学新兴乡融团队:让资产可见,让信用生长——三类信用联动的融资服务调研
导语:一笔涉农贷款,既关系到经营主体的生产计划,也考验银行与担保机构对风险的识别能力。围绕“数智重塑新型农业经营主体融资信用”这一主题,调研关注的并非单一的风控环节,而是一条由资产信用、交易信用到综合信用画像的信用生成链。“新兴乡融”以生物资产价值评估、农产品交易审核存证和多主体协同增信三类业务为抓手,探索让农业经营能力被更准确地识别和使用。
一、生物资产价值评估与确权
在农业经营中,生物资产常常是最有价值、也最难被完整看见的一部分。牲畜、苗木、作物等具有生长周期和状态变化,传统抵押物评价很难及时反映其真实价值。新兴乡融从身份确权、状态监测和动态估值三个环节切入,为每项资产形成可追溯的身份与状态记录。
身份确权解决“资产是谁的”,状态监测回答“资产是否真实、是否健康”,动态估值则在生产周期中持续更新价值判断。三者共同生成资产信用,使原本难以标准化表达的生物资产,能够成为融资机构理解经营基础的有效信息。由此,生物资产抵押融资不再只依赖静态证明材料,而有机会获得动态、连续的价值支持。
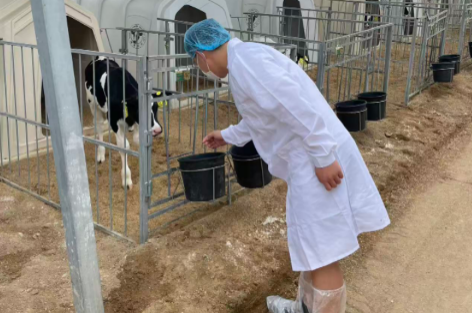
图1 调研团队在奶牛养殖场开展生物资产状态核验
二、农产品交易审核存证
资产能否转化为稳定的现金流,还要看交易是否真实、履约是否可靠。“新兴乡融”聚焦农产品交易审核存证,通过订单核验、履约评估和结算存证,把交易链条中原本零散的合同、发货、签收和结算信息连接起来。
订单核验关注交易是否真实发生,履约评估反映经营主体是否按约交付,结算存证则沉淀可追溯的资金与账款凭据。由此形成的交易信用,能够为订单融资、应收账款融资和仓单质押融资提供参考。对于经营主体而言,稳定履约不再只是口碑,也可以沉淀为更易被金融服务识别的信用记录。
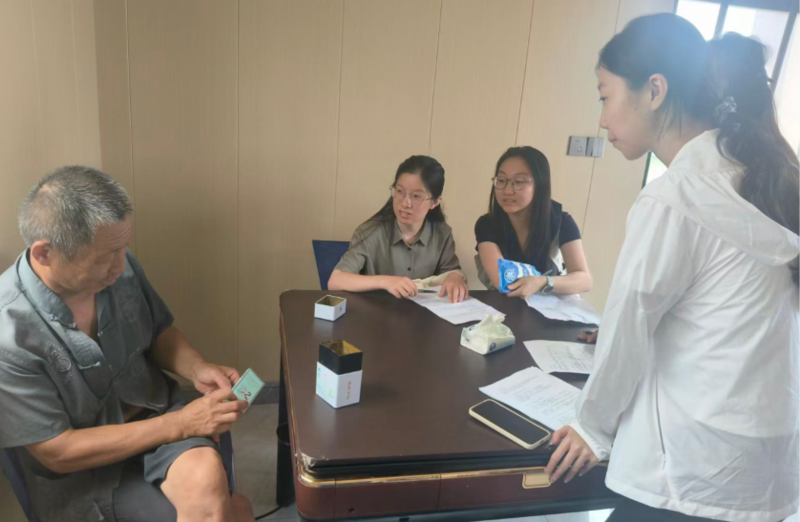
图2 围绕经营与融资需求开展访谈
三、多主体协同增信与风控
前两类业务形成的资产信用和交易信用,并非孤立存在。第三类业务将其与金融信用共同输入,通过多源融合、联合评估和风险识别,生成经营主体综合信用画像。这一环节既关注经营基础与交易表现,也结合既有融资与还款信息,力求呈现更贴近农业经营规律的信用全貌。
协同增信的重点不在于简单叠加数据,而在于让银行、担保、保险等参与方在授权与合规前提下形成共同判断。联邦学习等方式可以支持“数据不出域、模型可协同”;风险监测则把信息收集、提示预警和跟踪复核连接为闭环。对天气、疫病、价格波动等农业风险,系统识别应与实地尽调和人工复核相互补充。
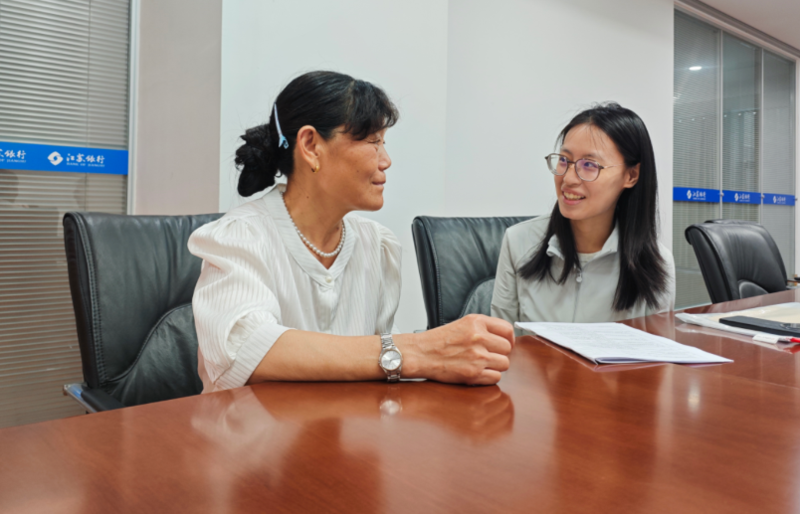
图3 调研团队走进银行网点
四、三类融资服务 从信用到资金
当资产信用、交易信用和金融信用共同形成综合画像,融资服务便可更有针对性地生成。围绕资产融资,可探索生物资产抵押融资;围绕交易融资,可匹配订单融资、应收账款融资和仓单质押融资;围绕信用增信融资,则可提供经营信用贷、银担增信与银保增信等服务。
这三类融资并不是彼此割裂的产品清单,而是对不同经营阶段、不同资产结构和不同风险特征的回应。拥有可核验生物资产的主体,可强化资产价值支撑;交易稳定、回款清晰的主体,可更多利用订单与应收账款;经营记录持续、信用表现良好的主体,则可获得更便捷的信用增信服务。
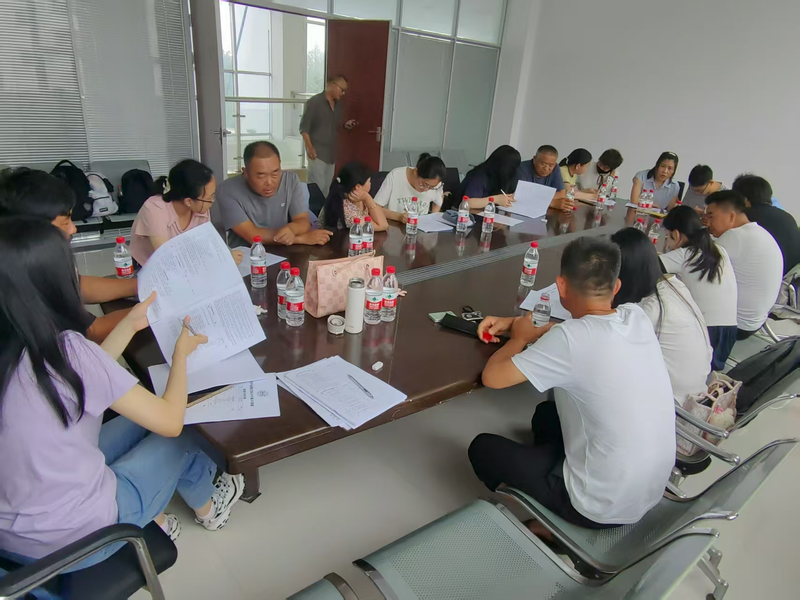
图4 集中整理调研材料
五、结语
从“资产是否可认”到“交易是否可信”,再到“主体是否具备持续经营能力”,新兴乡融尝试建立一条数智化信用生成路径。它不以技术替代人和机构的专业判断,而是让真实资产、真实交易和真实经营表现被更清晰地记录、核验和使用。让守信经营看得见、可证明、可转化,正是数智重塑新型农业经营主体融资信用的意义所在。(南京农业大学 刘笑含)