双节白酒板块走出温和修复行情,泸州老窖、舍得酒等表现分化
泰山财经记者 张润邦
今年的中秋与国庆节几乎相连,9月中旬至10月上旬,传统白酒消费旺季成为检验行业成色的“试金石”。从终端市场看,双节前后白酒终端动销仍然整体低迷,但A股白酒板块仍然走出了一轮阶段性温和预期修复行情。
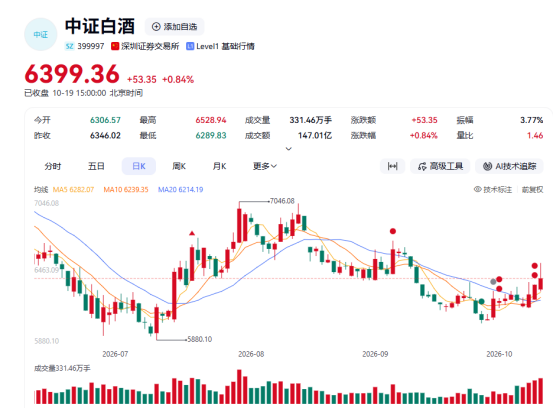
根据同花顺数据,9月14日至10月19日期间,中证白酒指数(399997)由6247.83点上涨至6399.37点,区间涨幅2.4%。近20只白酒上市公司当中,有近七成公司实现区间累计上涨,部分头部酒企表现未能跟上板块。
板块迎来试探性修复,近七成白酒股实现累计上涨
根据同花顺数据,9月中旬,伴随消费股的一波上涨行情,部分白酒股开始发力。中秋节前,9月21日午后,白酒板块开始快速拉升,皇台酒业直线涨停,金种子酒、今世缘、舍得酒业等跟涨。
此后,板块小幅震荡上行,国庆节前最后一个交易日,白酒板块再度集体拉涨,其中,金徽酒涨停,古井贡酒、泸州老窖、迎驾贡酒、山西汾酒等多数跟涨。
10月国庆返工后,白酒板块表现与偏弱的需求数据形成反差。申万白酒Ⅱ指数从节前约34235点升至35980点附近,区间涨幅超过5%。贵州茅台股价一度从1258.62元升至1329元,涨幅超6%。10月19日,白酒板块再度直线拉升,其中,古井贡酒涨超4%,迎驾贡酒、老白干酒、泸州老窖、五粮液等跟涨。
整体来看,双节前后的一个月时间里,近七成白酒股实现累计上涨,贵州茅台起到压舱石作用,山西汾酒、今世缘、迎驾贡酒、金种子酒等迎来不错的修复力度。
具体来看,金种子酒累计涨幅超过10%,迎驾贡酒累计上涨7.19%,山西汾酒累计涨幅4.22%,不少区域名酒获得资金阶段性青睐。
部分酒企表现分化,龙头阵营出现落差
不过,阶段性修复行情并不均匀,部分白酒股在这个窗口期录得下跌。其中,头部酒企泸州老窖,代表性品牌舍得酒、酒鬼酒位列收跌的成分股当中,三者区间跌幅分别为1.34%、3.15%、0.14%。
将时间线拉长,上述酒企在近一年时间内股价表现也持续低迷。一年时间里,泸州老窖累计跌幅43.79%,舍得酒和酒鬼酒跌幅同样超过40%,分别为47.51%及40.33%,在一众白酒上市公司中跌幅靠前。
泸州老窖被称为“浓香鼻祖”,手握“高端白酒三强”之一国窖1573。上半年,公司实现营业收入104.72亿元,同比下降36.35%;归母净利润43.39亿元,同比下降43.37%;基本每股收益2.95元。其中,第二季度,公司实现营收24.47亿元,同比下降65.54%;归母净利润6.31亿元,同比下降79.45%。
舍得酒业同样业绩承压。今年上半年,舍得酒业实现营业收入22.87亿元,同比下滑15.34%;归母净利润1.45亿元,同比大幅下降67.26%;扣非净利润1.32亿元,同比下降69.84%。
在营收与净利润双双下滑之余,舍得酒业经营活动产生的现金流量净额同比下降139.46%。
相对前述两家酒企业绩双降,酒鬼酒上半年喜忧参半。利润已先行走出此前低谷,录得1231.9万元,同比增长37.57%,不过营收依旧承压下行,录得5.30亿元,同比下滑5.58%。
白酒动销降幅收窄,金世缘、泸州老窖等面临去化压力
根据多家媒体报道,2026年双节期间,行业深度调整之下,“旺季不旺、结构分化”仍是市场主基调。不过,从已披露的渠道调研数据来看,白酒动销仍交出了一份“平淡但不悲观”的成绩单。
双节前后,白酒行业整体动销同比下滑约10%,但相比2025年同期约20%的下滑、2024年约30%的下滑,降幅已明显收窄。
另一方面,“两头强”的消费结构分化在本次双节中进一步强化,700元以上超高端价格带表现较为稳健。
其中,以“飞天茅台、五粮液普五、国窖1573”为代表的高端品牌,凭借品牌护城河和相对刚性的礼赠、商务宴请需求,动销韧性显著优于行业整体。
从渠道库存表现来看,根据招商证券报告,贵州茅台经销商库存为7天至15天,属于极度良性状态,部分区域甚至出现阶段性缺货。五粮液库存约1个月至2个月,迎驾贡酒库存约1个月,均在健康区间内。
不过,部分品牌库存仍然偏高,泸州老窖库存约4个月以上,今世缘库存约3个月以上,后续仍面临一定去化压力。
从行业看,2026年8月全国规上企业白酒产量同比增长2.1%,这是自2024年7月以来单月产量首次转正。
华创证券研报认为,今年下半年至明年上半年是行业周期加速筑底阶段,今年四季度或将迎来供需第一个拐点。